Variante 1: jährliche Fälligkeit
Die Zinsen sind jeweils am ersten Tag des folgenden Kalenderjahres nachträglich zu entrichten.
Zu den laufenden Grundschuldzinsen gehören alle Zinsen vom 01.01.2021 bis zum 16.06.2024.

Entscheidend sind Fälligkeit und Beschlagnahme.
Ob Grundschuldzinsen als laufende oder rückständige Zinsen zu behandeln sind, entscheidet über geringstes Gebot, Rang und Verteilung.
Die Abgrenzung laufender und rückständiger Grundschuldzinsen erfolgt durch Beschlagnahme und Fälligkeit. Der Zinssatz allein genügt nicht.
Laufende Grundschuldzinsen sind die wiederkehrenden Leistungen, die nach der letzten vor der Beschlagnahme eingetretenen Fälligkeit weiter auflaufen.
Rückständige Grundschuldzinsen sind die vor der Beschlagnahme bereits fällig gewordenen, aber noch nicht erfüllten Beträge. Diese müssen rechtzeitig angemeldet werden.
Der beigefügte Urkundenauszug zeigt eine typische Klausel: Die Grundschuld ist jährlich zu verzinsen; die Zinsen sind nachträglich am ersten Tag des folgenden Kalenderjahres zu entrichten.
Die Klausel entscheidet, wann ein Zinsbetrag fällig wird. Damit bestimmt sie zugleich, ob ein Betrag im Zeitpunkt der Beschlagnahme schon rückständig ist oder als laufender Betrag in das geringste Gebot einfließt.
Gerade bei hohen Grundschuldzinsen kann diese Abgrenzung den wirtschaftlichen Wert der Grundschuld im Versteigerungsverfahren erheblich verändern.
Die Beschlagnahme richtet sich nach § 20 ZVG, der über § 180 Abs. 1 ZVG auch in der Teilungsversteigerung gilt.
Sie wird durch Zustellung des Beschlagnahmebeschlusses an den Antragsgegner wirksam, außerdem durch Eingang des Ersuchens um Eintragung des Versteigerungsvermerks beim Grundbuchamt, wenn die Eintragung demnächst erfolgt (§ 22 Abs. 1 ZVG).
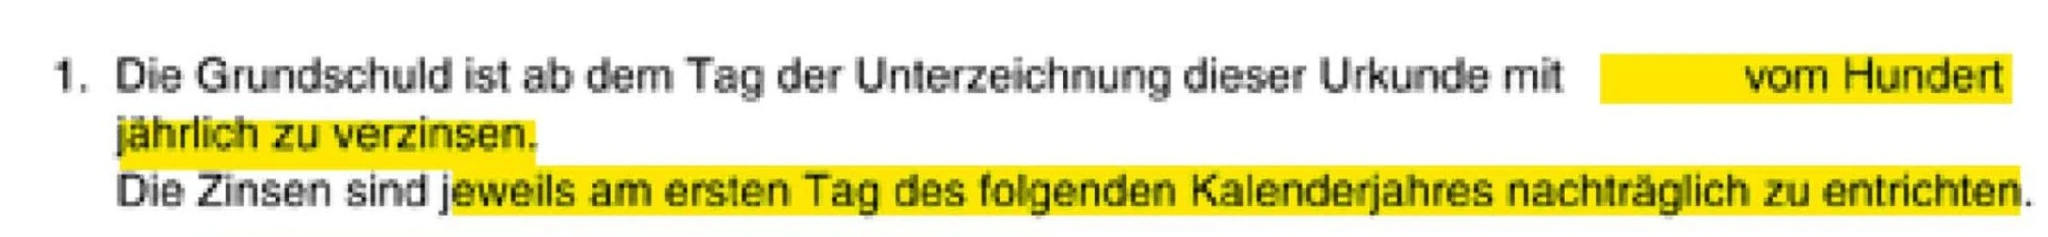
Wer Grundschuldzinsen berechnet, muss zuerst die Fälligkeit der dinglichen Zinsen lesen. Erst danach lässt sich sauber zwischen laufend und rückständig unterscheiden.
Beispiel: Grundschuld 100.000 €, dingliche Zinsen 18 % jährlich, Beschlagnahme im 2. Quartal 2022, Zuschlag am 17.06.2024.
Die Zinsen sind jeweils am ersten Tag des folgenden Kalenderjahres nachträglich zu entrichten.
Zu den laufenden Grundschuldzinsen gehören alle Zinsen vom 01.01.2021 bis zum 16.06.2024.
Die Zinsen sind vierteljährlich am letzten Tag eines jeden Kalendervierteljahres nachträglich fällig.
Zu den laufenden Grundschuldzinsen gehören alle Zinsen vom 01.01.2022 bis zum 16.06.2024.
Verfahrensverzögerungen ändern den Ausgangspunkt der Berechnung nicht. Sie erhöhen aber die laufenden Zinsen, weil diese bis zum maßgeblichen Endzeitpunkt weiter anwachsen. Zur zeitlichen Einordnung von Antrag, Beschlagnahme, Versteigerungstermin, Zuschlag und Erlösverteilung siehe Dauer und Ablauf der Teilungsversteigerung.
Laufende Grundschuldzinsen werden bei der Erstellung des geringsten Gebots von Amts wegen berücksichtigt (§ 45 Abs. 2 ZVG).
Rückständige Grundschuldzinsen müssen rechtzeitig angemeldet werden, also vor Beginn der Bieterstunde. Eine verspätete Anmeldung kann Rangverlust auslösen (§ 110 ZVG i. V. m. § 37 Nr. 4 ZVG).
In das geringste Gebot werden die Grundschuldzinsen für die Zeit bis zum Ablauf von zwei Wochen nach dem Versteigerungstermin eingestellt (§ 47 ZVG). Im Verteilungstermin wird neu berechnet, und zwar bis einen Tag vor dem Zuschlag, weil der Ersteher ab Zuschlag die laufenden Lasten trägt (§ 56 Satz 2 ZVG).
Berechnung, laufende und rückständige Zinsen, Rang und Anmeldung.
Grundschuldzinsen in der ZwangsversteigerungBargebot, bestehen bleibende Rechte und Deckungsgrundsatz.
geringstes Gebot in der TeilungsversteigerungWarum lange Verfahren die Grundschuldzinsen wirtschaftlich erhöhen.
Dauer und Ablauf der TeilungsversteigerungOrientierung zu Kapital, Zinsen und Nebenleistungen.
Zum GrundschuldrechnerWenn Beschlagnahme, Fälligkeit und Anmeldung nicht sauber geprüft werden, ist das geringste Gebot schnell falsch. Lassen Sie die wirtschaftliche Tragweite der Grundschuld anwaltlich prüfen.